
Imposto Seletivo em 2027: o que a MP 1.399 muda para bebidas e alimentos
Principais conclusões
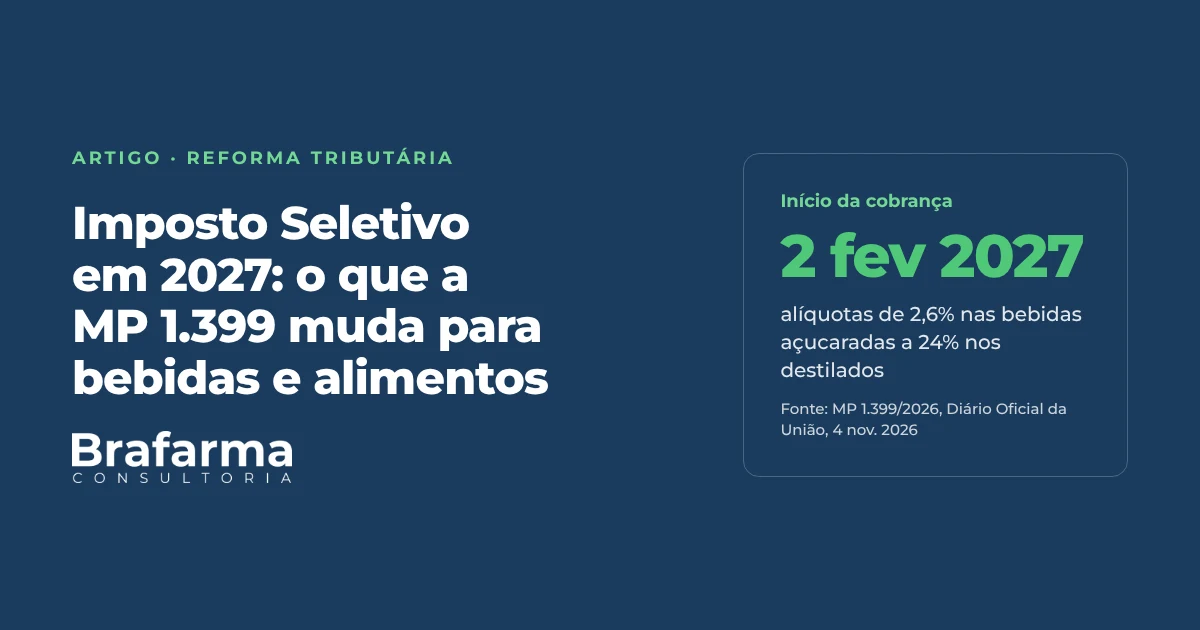
- A Medida Provisória (MP) 1.399, publicada em 4 de novembro de 2026, fixou as alíquotas do Imposto Seletivo para 2027. A cobrança começa em 2 de fevereiro de 2027.
- As alíquotas vão de 2,6% nas bebidas açucaradas a 24% nos destilados. A cerveja fica em 4,2%.
- A MP vale só para 2027. O governo deve enviar ao Congresso, até 31 de maio de 2027, o projeto com as alíquotas a partir de 2028.
- O Seletivo não gera crédito na cadeia. Por isso, pesa mais na margem que o IPI, mesmo com alíquota próxima.
Bebidas e alimentos já sabem quanto vão pagar de Imposto Seletivo em 2027. A medida provisória saiu em 4 de novembro, com cobrança a partir de 2 de fevereiro. Quem vende refrigerante, cerveja, vinho ou destilados pode agora fechar o orçamento com números oficiais, mas ainda precisa de cláusulas de revisão para os riscos que continuam abertos.
A MP 1.399/2026 foi publicada em edição extra do Diário Oficial da União e trata do ano de 2027, no chamado regime de implementação gradual, segundo o texto reproduzido pela LegisWeb. Este artigo mostra o que a MP define, os riscos que seguem abertos e o que a indústria, o distribuidor e o varejo podem decidir agora.
O que é o Imposto Seletivo
O Imposto Seletivo foi criado pela Emenda Constitucional 132/2023 e regulamentado pela Lei Complementar (LC) 214/2025. Ele incide sobre bens considerados prejudiciais à saúde ou ao meio ambiente. A lista inclui veículos, embarcações e aeronaves, cigarros e outros produtos de tabaco, bebidas alcoólicas, bebidas açucaradas, bens minerais e concursos de prognósticos, como as loterias.
A lei complementar definia quem paga, mas não quanto. A MP preenche essa lacuna para 2027. A intenção declarada do governo é manter, nesse primeiro ano, uma carga próxima à do Imposto sobre Produtos Industrializados (IPI) atual, porque o IPI deixa de ser cobrado sobre a maior parte desses produtos.
As alíquotas de 2027 para bebidas
A MP parte de uma alíquota inicial, próxima à do IPI, e a multiplica por um fator de conversão, que vai de 1,00 a 1,23. O resultado é a alíquota final, aplicada sobre o valor do produto.
| Produto | Alíquota final |
|---|---|
| Bebidas açucaradas (NCM 2202.10.00) | 2,6% |
| Cervejas de malte | 4,2% |
| Vinhos e fermentados (posições 22.04 e 22.06, com exceções) | 8,0% |
| Vermutes | 12,0% |
| Vinhos do Porto, da Madeira e de Xerez; fermentados acima de 14% de álcool | 16,0% |
| Rum e aguardentes de cana | 20,0% |
| Demais destilados | 24,0% |
Fonte: MP 1.399/2026, Anexo IV, conforme texto publicado pela LegisWeb.
Três regras complementam a tabela:
- até 31 de dezembro de 2027, as alíquotas específicas (por quantidade) de bebidas alcoólicas ficam zeradas;
- pequenos produtores de bebidas alcoólicas, com até 250 mil litros, têm redução de 10% a 40% na alíquota, conforme a faixa de volume;
- um decreto pode reduzir os fatores de conversão, desde que o fator mínimo seja 1,00.
Por que a cobrança começa em fevereiro
A Constituição exige um intervalo mínimo de 90 dias entre a publicação da norma que cria ou aumenta um tributo e o início da cobrança (art. 150, III, “c”). Essa regra é chamada de noventena. Com a MP publicada em 4 de novembro, os 90 dias terminam no início de fevereiro. Por isso, a MP produz efeitos a partir de 2 de fevereiro de 2027.
Os riscos que continuam abertos
A publicação da MP resolve a alíquota de 2027, mas três pontos ainda podem mudar o cenário.
1. A conversão da MP em lei. A Constituição diz que a MP que cria ou aumenta imposto só produz efeitos no ano seguinte se for convertida em lei até o último dia do ano em que foi editada (art. 62, § 2º). Advogados ouvidos pela Gazeta do Povo e pela Exame avaliam que, sem aprovação até 31 de dezembro de 2026, a cobrança em 2027 fica comprometida. Essa é uma leitura jurídica, ainda sem decisão sobre o caso.
2. O mês de janeiro. O IPI deixa de incidir sobre a maior parte desses produtos em janeiro, e o Seletivo só começa em fevereiro. Junto com a MP, o governo enviou uma proposta de emenda à Constituição para manter o IPI sobre esses produtos até o Seletivo entrar em vigor, segundo o O Povo. A proposta ainda depende do Congresso.
3. O efeito sobre a CBS. Pela MP, qualquer variação na receita estimada do Seletivo é compensada na alíquota de referência da Contribuição sobre Bens e Serviços (CBS). O Tribunal de Contas da União (TCU) calculou, em 28 de outubro, a alíquota de referência da CBS de 2027 em 11,3%. O Senado tem até 15 de dezembro para fixar o número por resolução.
Há ainda o horizonte de 2028. A MP vale para 2027. O governo deve enviar ao Congresso, até 31 de maio de 2027, o projeto de lei com as alíquotas definitivas.
Por que o Seletivo pesa mais que o IPI na margem
O IPI gera crédito: a indústria abate o imposto pago nos insumos. O Seletivo é cobrado uma vez, na saída do fabricante ou na importação, e não gera crédito para quem compra. Como resumiu um contador ouvido pela Exame, o imposto vira custo direto, mesmo que a alíquota seja parecida com a do IPI.
Na prática, isso muda três contas:
- Preço de tabela. O fabricante precisa embutir o Seletivo no preço de saída. O distribuidor e o varejo recebem o produto com esse custo incorporado e não recuperam o valor.
- Caixa. O imposto sai na venda. O efeito no Imposto de Renda, quando houver, aparece só no fechamento do período.
- Negociação. Cada ponto de alíquota entra na discussão de preço, porque o comprador não recupera o valor.
O que cada elo da cadeia pode decidir agora
Indústria de bebidas e alimentos açucarados
- Refazer o orçamento de 2027 com as alíquotas da MP, item a item, e manter um cenário alternativo para o caso de a MP não virar lei até 31 de dezembro.
- Simular a margem por item com o Seletivo como custo sem crédito.
- Prever nos contratos de fornecimento a revisão de preço em 2 de fevereiro de 2027, com a regra de cálculo escrita.
- Definir quem absorve a diferença em janeiro, se o IPI não for estendido.
Distribuidor
- Revisar o capital de giro de dezembro a março. Pedidos antecipados para aproveitar janeiro podem inflar o estoque e pressionar o caixa.
- Separar, na tabela de compra, o preço do produto e o efeito tributário, para negociar cada um com o argumento certo.
Varejo alimentar
- Levar para a negociação anual uma cláusula de revisão ligada ao início da cobrança e à conversão da MP em lei.
- Acompanhar o preço de prateleira das categorias afetadas por loja. Refrigerantes e cervejas costumam ter alta sensibilidade a preço, e a migração para marcas mais baratas ou para versões sem açúcar pode acelerar.
- Rever o espaço de gôndola e as verbas promocionais de 2027 com as alíquotas da tabela acima.
O que fazer nas próximas semanas
Acompanhe a votação da MP e da proposta de emenda sobre o IPI no Congresso até 31 de dezembro. Enquanto isso, feche com o time comercial e com o financeiro o orçamento de 2027 com as alíquotas publicadas, usando a mesma régua para margem, preço e caixa. Revise os contratos de fornecimento que vencem até março e inclua a cláusula de revisão de preço ligada a 2 de fevereiro. A companhia que fizer essas contas agora ajusta a tabela em dias se o cenário mudar.
Perguntas frequentes
Quando começa a cobrança do Imposto Seletivo?
Em 2 de fevereiro de 2027, segundo a MP 1.399/2026, publicada em 4 de novembro de 2026. A data respeita o intervalo constitucional de 90 dias.
Qual é a alíquota do Imposto Seletivo sobre refrigerante e cerveja?
Em 2027, a alíquota é de 2,6% para as bebidas açucaradas do código NCM 2202.10.00 e de 4,2% para as cervejas de malte.
O Imposto Seletivo gera crédito?
Não. Ele é cobrado uma vez, na saída do fabricante ou na importação, e quem compra não recupera o valor. Por isso, funciona como custo direto na cadeia.
As alíquotas valem depois de 2027?
Não necessariamente. A MP vale para 2027. O governo deve enviar ao Congresso, até 31 de maio de 2027, o projeto com as alíquotas a partir de 2028.
Fontes:
- Medida Provisória 1.399, de 4 de novembro de 2026 (LegisWeb)
- Diário Oficial da União, edição extra com a MP do Imposto Seletivo (via Poder360)
- Governo publica MP das alíquotas do Imposto Seletivo para 2027 (O Povo, 5 nov 2026)
- Governo publica MP com alíquotas do Imposto Seletivo para 2027 (Poder360)
- Sem alíquota e com a MP adiada, indústria planeja 2027 no escuro (Exame)
- Governo pode atrasar o imposto do pecado (Gazeta do Povo, 2 out 2026)
- Imposto Seletivo: prazo vence e cerveja fica sem alíquota (Guia da Cerveja, 5 out 2026, cálculo da Folha de S.Paulo)
- TCU calcula alíquota de referência de 11,3% para a CBS (TCU, 28 out 2026)
- Constituição Federal (arts. 62, § 2º, 150, III, c, e 153, VIII)
- Lei Complementar 214/2025 (Planalto)
As alíquotas acima são as do texto da MP. Antes de usá-las em contratos ou na precificação, confira a classificação fiscal (NCM) de cada produto com o time tributário.
Autor
Wilton de Oliveira
CEO e Fundador, Brafarma Consultoria. Professor, Sustentare Escola de Negócios.