
Farmácias desaceleram em 2026: como ajustar metas, estoque e negociação para 2027
Principais conclusões
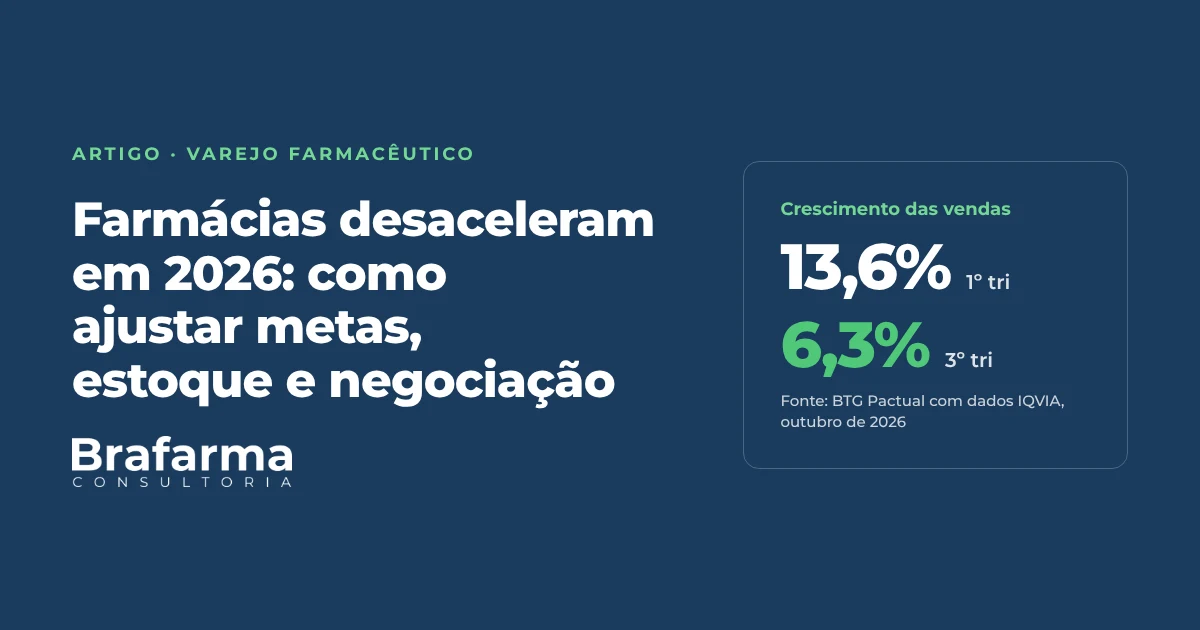
- As vendas das farmácias cresceram 13,6% no primeiro trimestre de 2026, 9,5% no segundo e 6,3% no terceiro, segundo o BTG Pactual com dados da IQVIA.
- A receita cresce mais que as unidades: em setembro, o faturamento subiu 7,2% e o volume caiu 0,7%.
- Os análogos de GLP-1 respondem por parte relevante do crescimento. Sem eles, o ritmo do mercado é menor.
- O plano de 2027 deve partir do terceiro trimestre de 2026, separar o efeito do GLP-1 e controlar o estoque no canal.
As vendas das farmácias seguem em alta em 2026, mas o ritmo cai a cada trimestre. Para a indústria e a distribuição, o plano de 2027 precisa partir desse novo ritmo: metas próximas do giro real, estoque no canal sob controle e uma negociação que separe preço, mix e volume.
Segundo relatório do BTG Pactual com dados de sell-out da IQVIA, publicado pelo Panorama Farmacêutico, o mercado cresceu 13,6% no primeiro trimestre, 9,5% no segundo e 6,3% no terceiro. Em setembro, a alta foi de 3,7%. Este artigo mostra o que os números dizem e como eles mudam metas, estoque e negociação.
O que os números mostram
O relatório do BTG, divulgado em 21 de outubro, usa dados de sell-out da IQVIA divulgados pelo Sindusfarma. Sell-out é a venda da farmácia ao consumidor. Os valores são calculados a preço de compra das farmácias.
Três movimentos se destacam:
- o mercado cresceu 18,9% em março, o pico do ano, e 3,7% em setembro;
- os genéricos perderam força mais rápido: 10,5% em julho, 4,4% em agosto e 3,4% em setembro;
- no acumulado até setembro, o mercado ainda cresce 9,6%, e os genéricos, 10,4%.
Outras leituras apontam a mesma direção. Segundo dados do Sindusfarma citados pelo Banco Safra, o sell-out cresceu 7,1% em agosto, depois de 9,1% em julho. O Bradesco BBI, também com dados da IQVIA, calculou alta de 5,9% em agosto, ante 9,5% em julho, segundo o InfoMoney. Os percentuais diferem porque cada fonte usa base e metodologia próprias. A tendência, porém, é a mesma em todas elas.
A receita cresce mais que as unidades
A prévia da IQVIA para setembro, publicada pelo Panorama Farmacêutico, acrescenta um detalhe importante. O varejo farmacêutico faturou R$ 23,6 bilhões, alta de 7,2% em um ano. No mesmo mês, vendeu 742,2 milhões de unidades, queda de 0,7%.
Nos medicamentos populares, que reúnem similares e genéricos de balcão, o volume caiu 2,2% e o faturamento subiu 6,7%. Parte do crescimento, portanto, vem de preço e de mix. O número de caixas vendidas ficou estável ou caiu.
O peso do GLP-1
Os análogos de GLP-1, usados no tratamento de diabetes e obesidade, ajudam a explicar a diferença. Segundo o BTG, esses medicamentos representaram cerca de 11% da receita das redes listadas cobertas pelo banco no segundo trimestre. Eles responderam por cerca de 5 pontos percentuais do crescimento consolidado de 16% dessas companhias.
César Bentim, conselheiro consultivo da Riverdata, lembra que esses produtos têm valor unitário muito acima da média. Por isso, elevam a receita sem aumentar o volume na mesma proporção.
Para quem vende outras categorias, a consequência é direta. O crescimento médio do mercado inclui um grupo pequeno de produtos caros. Sem eles, o ritmo é menor.
O que muda nas metas de 2027
Uma meta de 2027 construída sobre a média de 2026 tende a ficar alta demais. O primeiro semestre foi forte, e o segundo mostra outro ritmo.
Três ajustes ajudam a calibrar o plano:
- Use a tendência recente como base. O terceiro trimestre de 2026 é uma referência mais próxima do ano que vem do que o acumulado de 2026.
- Separe o efeito do GLP-1. Se o portfólio da companhia não tem esses produtos, compare a meta com o mercado sem eles.
- Acompanhe valor e unidades. Uma meta definida só em reais pode esconder perda de volume e de presença na gôndola.
Estoque no canal: o distribuidor já está mais cauteloso
Sell-in é a venda da indústria para o distribuidor ou para a rede. Quando o sell-in cresce mais que o sell-out, o estoque acumula no canal. Quando cresce menos, o canal está reduzindo estoque.
Os dados do Sindusfarma citados pelo Safra mostram o segundo caso. No trimestre encerrado em agosto, o sell-out cresceu 9,1% e o sell-in, 7,9%. Só em agosto, foram 7,1% e 5,9%. Uma leitura possível é que distribuidores e redes já compram menos do que vendem.
O contexto financeiro reforça essa leitura. O Monitor RGF-BIZDOC, publicado pelo Panorama Farmacêutico, contava 54 empresas do setor em recuperação judicial ou falência até 30 de junho: 34 no varejo e 20 na distribuição. A Abradimex, associação de distribuidoras, relata margens de 2% a 3%, segundo o Futuro da Saúde. Com crédito caro, carregar estoque custa mais.
Para a indústria, isso muda o fim de ano. Forçar sell-in em novembro e dezembro para fechar a meta de 2026 tende a encontrar resistência no canal. Quando funciona, aumenta o risco de crédito do cliente e antecipa a venda que faltaria em 2027.
A negociação com redes e distribuidores
Em um mercado que cresce menos, cada ponto de crescimento custa mais. As redes listadas devem seguir crescendo acima da média: o Banco Safra projetou alta de 8% a 16% para elas no terceiro trimestre. Redes que ganham participação ganham também poder de negociação.
Para o time de gestão de contas-chave (KAM), três pontos merecem atenção no plano de 2027:
- Desconto ligado a sell-out. O desconto por volume comprado premia estoque. O desconto por venda ao consumidor, cobertura de lojas e positivação premia giro.
- Prazo compatível com o giro. Um prazo longo demais financia o estoque do cliente. Um prazo curto demais pressiona um elo que já opera com margem baixa.
- Metas por categoria. Separar GLP-1, genéricos e produtos de higiene e beleza evita que um item compense a queda de outro sem ninguém perceber.
A reforma tributária entra na mesma conta
A Contribuição sobre Bens e Serviços (CBS) começa a ser cobrada em 1º de janeiro de 2027, no lugar de PIS e Cofins. O Senado tem até 15 de dezembro para fixar a alíquota de referência por resolução, segundo a Agência Câmara. A base legal está nos artigos 18 e 353 da Lei Complementar 214/2025.
Na prática, tabelas de preço e contratos de 2027 serão negociados antes da alíquota oficial. Cláusulas de revisão ligadas à alíquota publicada reduzem o risco para os dois lados. Essa é uma recomendação de gestão, e cada companhia deve validar a redação com o seu jurídico e o seu tributário.
Na prática
Antes de fechar o plano comercial de 2027, a diretoria comercial pode dar quatro passos:
- refazer a base das metas com o terceiro trimestre de 2026;
- separar o efeito do GLP-1 por categoria;
- medir o estoque em dias nos principais distribuidores e redes;
- levar para a negociação giro, cobertura, prazo e preço, além do percentual de crescimento.
Se a meta de 2026 depende de sell-in forçado no fim do ano, vale comparar o ganho de curto prazo com o risco de crédito e com a venda que faltará em janeiro.
Perguntas frequentes
Quanto as farmácias cresceram em 2026?
Segundo o BTG Pactual, com dados da IQVIA, o mercado cresceu 13,6% no primeiro trimestre, 9,5% no segundo e 6,3% no terceiro. No acumulado até setembro, a alta foi de 9,6%.
Qual é a diferença entre sell-in e sell-out?
Sell-in é a venda da indústria para o distribuidor ou para a rede. Sell-out é a venda da farmácia ao consumidor. Quando o sell-in cresce mais que o sell-out, o estoque acumula no canal.
Quanto o GLP-1 pesa no crescimento das farmácias?
Segundo o BTG, esses medicamentos representaram cerca de 11% da receita das redes listadas no segundo trimestre e cerca de 5 pontos percentuais do crescimento de 16% dessas companhias.
Como a CBS afeta a negociação de 2027?
A CBS começa em 1º de janeiro de 2027, e o Senado tem até 15 de dezembro para fixar a alíquota de referência. Cláusulas de revisão ligadas à alíquota publicada reduzem o risco para indústria e clientes.
Fontes:
- Genéricos e farmácias perdem força em setembro (Panorama Farmacêutico, BTG Pactual com dados IQVIA)
- Mercado farmacêutico perde volume em setembro, mas fatura 7,2% mais (Panorama Farmacêutico, prévia IQVIA)
- Farmacêuticas listadas devem ganhar participação no 3T26 (Safra, dados Sindusfarma)
- Farmácias: mercado desacelera (InfoMoney, Bradesco BBI com dados IQVIA)
- Setor farmacêutico tem 54 empresas em recuperação judicial ou falência (Panorama Farmacêutico, Monitor RGF-BIZDOC)
- Distribuidoras de medicamentos pressionadas (Futuro da Saúde)
- CBS entra em vigor em 2027 (Agência Câmara)
- Lei Complementar 214/2025 (Planalto)
Os percentuais trimestrais e o de setembro vêm do relatório do BTG publicado pelo Panorama Farmacêutico. A tendência foi confirmada por fontes com bases diferentes (Sindusfarma, Bradesco BBI e prévia IQVIA).
Autor
Wilton de Oliveira
CEO e Fundador, Brafarma Consultoria. Professor, Sustentare Escola de Negócios.